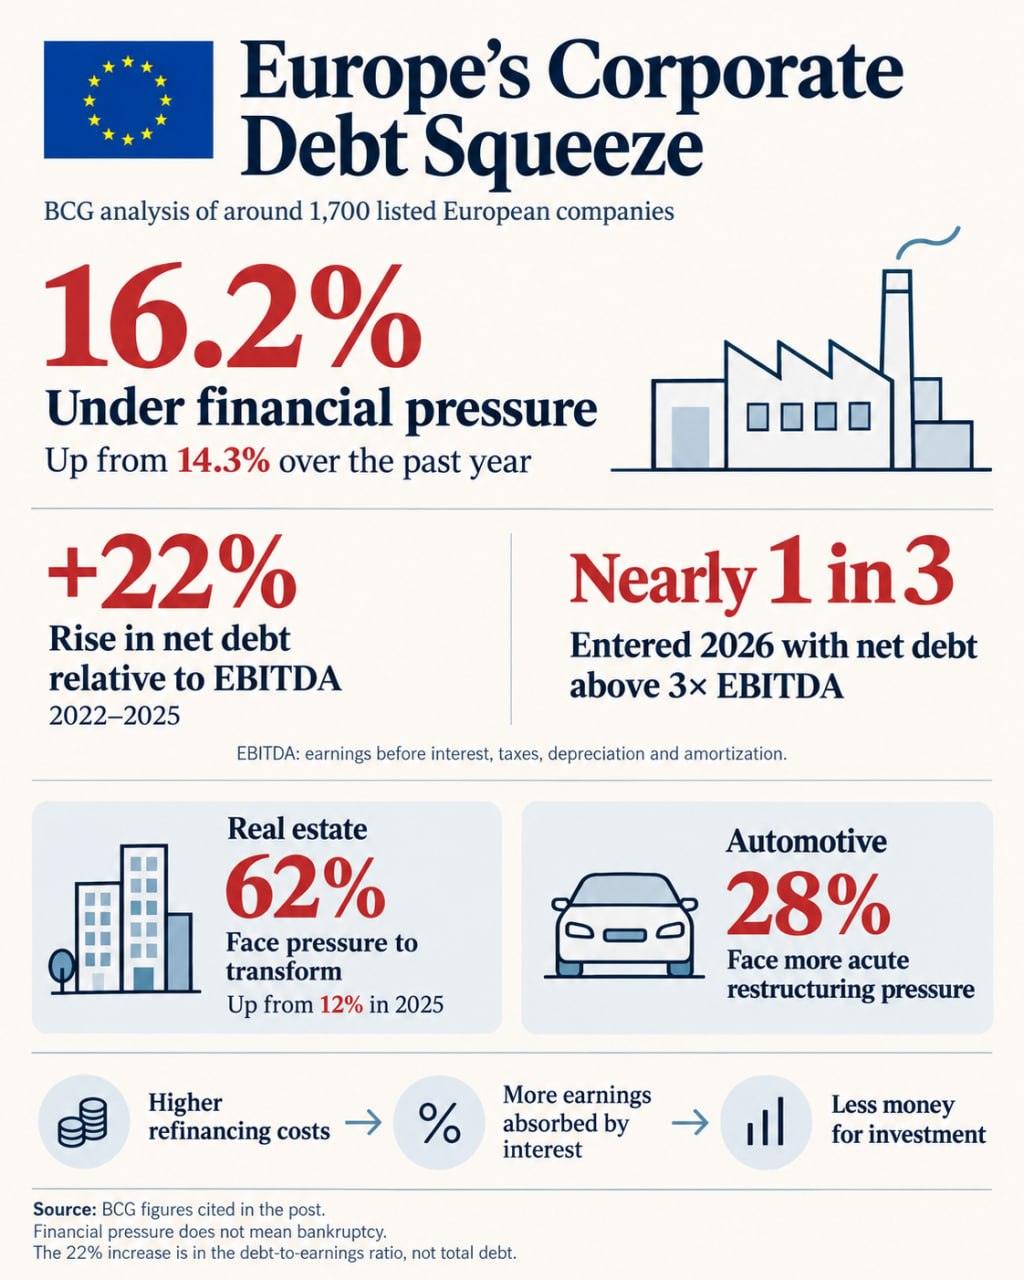
🇪🇺🌐A Boston Consulting Group (BCG) szerint Nyugat-Európában a tőzsdén jegyzett vállalatok közül minden hatodik cég szembesül pénzügyi nehézségekkel. Az évekig tartó, olcsó hitelfelvétel következtében a vállalatok olyan mértékű adósságot halmoztak fel, amelyet a gyenge kereslet, a magas energiaárak és a magasabb finanszírozási költségek mellett nehezebb kezelni.‼️
A felmérés közel 1700 európai, tőzsdén jegyzett vállalatot ölelt fel. Azok aránya, amelyeknek átalakításra van szükségük, az elmúlt évben 14,3%-ról 16,2%-ra nőtt. Ez figyelmeztető jelek a pénzügyi és működési gyengeségről, nem pedig a már csődhelyzetben lévő vállalatok száma.
2022 és 2025 között a nettó adósság az adózás előtti, kamat-, adó-, amortizáció- és leértékelés utáni eredményhez viszonyítva 22%-kal nőtt. A vállalatok közel harmada lépte túl a háromszorosát az eredménynek, ami a BCG pénzügyi nehézségre utaló határvonalát jelenti. Ez az adósságot az eredménytermelő képességhez viszonyítja; nem azt jelenti, hogy a teljes adósság 22%-kal nőtt.
A sebezhetőség a hitelfinanszírozásban rejlik. Azok a vállalatok, amelyek a pandémia alatt olcsón vettek fel hitelt, magasabb kamatokat kell fizetniük, amikor ezek a hitelek lejártak. A gyenge eladások és a növekvő működési költségek kevesebb pénzt hagynak a tartozás csökkentésére, míg a csökkenő nyereség még új hitelfelvétel nélkül is növelheti a tőkearányt.
A ingatlanpiac jól mutatja, hogy ez a nyomás hogyan terjed. A felmérést végzők szerint a ingatlanvállalatok közel 62%-a szembesül átalakítási nyomással, szemben a 2025-ös 12%-kal. A magasabb hosszú távú kamatok nyomást gyakorolnak a ingatlanok értékére és a tranzakciókra, miközben a vásárlás nehezebbé válik. Ez megnehezíti az eszközök értékesítését a pénzügyi helyzet javítása érdekében.
Az autóiparban 28% a vállalatok, amelyek a legsúlyosabb átalakítási nyomással küzdenek. A gyenge kereslet és a felesleges kapacitás egybeesik az elektromos járművekre való átállás költségeivel és a kínai verseny erősödésével. A gyártóknak új termékeket kell finanszírozniuk, miközben meglévő vállalkozásaik küzdenek a pénz előállításával.
A nyomás eléri Európa ipari központját is. Franciaországban és a Németország, Ausztria és Svájc által alkotott csoportban a vállalatok 10%-a szembesül átalakítási nyomással. A kockázat kiterjed azokra az országokra, amelyek Európa gyártási és befektetési kapacitásának jelentős részét biztosítják.
A magas adósság csökkenti Európa mozgásterét a versenyképesség helyreállításában. A kamatfizetésekre fordított pénz nem finanszírozhat gyárak felújítását vagy termékfejlesztést. Egy újabb energia- vagy kereskedelmi sokk még kevésbé rugalmas pénzügyi helyzetű vállalatokat érintene, növelve annak a kockázatát, hogy a mai befektetések csökkentése holnap még nagyobb hátrányba helyezi őket a versenytársakhoz képest.