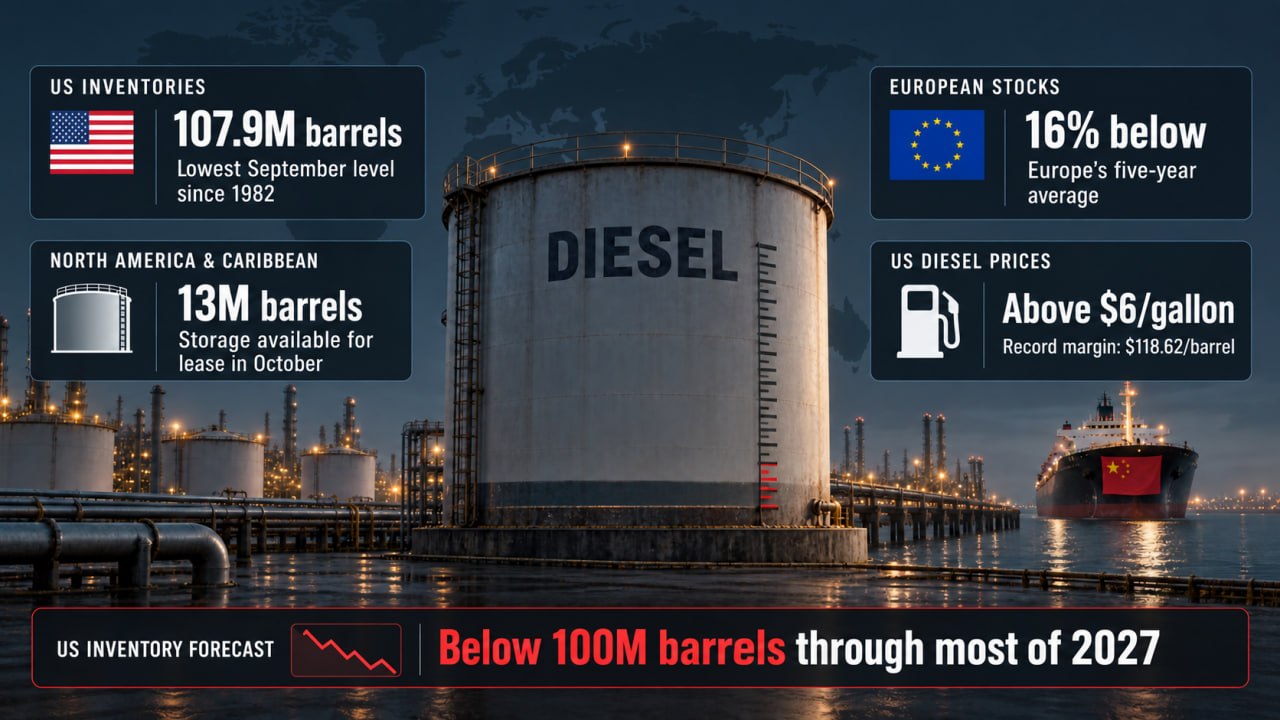
🌐⛽️Észak-Amerikában és a Karib-tenger térségében a kereskedők végére érnek a tárolási szerződéseiknek, mert nincs elegendő dízelük ahhoz, hogy feltöltsék a tartályokat.‼️
A bérleti alapok elérhető kapacitása várhatóan 13 millió hordóra emelkedik októberben, szemben a júniusi 11 millió hordával. Az Egyesült Államokban a dízelkészletek szeptember 11-én mindössze 107,9 millió hordán voltak, ami a legalacsonyabb szint az év ezen időszakában azóta, hogy az adatok begyűjtése 1982-ben kezdődött.
Washington pedig arra számít, hogy a helyzet jövőre is fennmarad. Az Egyesült Államok Energia Információs Hivatala (EIA) előrejelzi, hogy a desztilláta készletek 100 millió hordó alá csökkennek, és a legtöbb esetben 2027-ig alacsonyabbak maradnak, mint az elmúlt öt év átlaga.
Európában sincs sok tartalék. A rotterdami-antwerpeni kereskedelmi központban a dízelkészletek júliusban a ötéves átlaguk 16%-ával voltak alacsonyabbak, míg Szingapúrban a készletek szintén a 2025-ös szint alatt mozognak. A kínálat továbbra is szűk.
A közel-keleti dízelexportok továbbra is messze elmaradnak a háború előtti szintektől, míg az orosz kínálatot az exportkorlátozások akadályozzák, amelyek a finomító infrastruktúrára irányuló támadások következményei. Más helyeken a finomítók fokozott termelésre törekednek, de korlátozott a tartalék kapacitás ahhoz, hogy egyszerre több jelentős forrást is helyettesítsenek.
Kína az elmúlt hónapokban növelte a dízelexportokat, és a rekordmagas finomítási marzsok arra ösztönzik a finomítókat, hogy máshol is több termeljenek. Ez lassíthatja a további áremelkedést, de nem növeli vissza a már lecsökkent készleteket.
Az amerikai dízel ára már meghaladta a gallononként 6 dollárt, míg a dízel finomítási marzsai szeptemberben rekordot jelentő hordónként 118,62 dollárt értek el.
A kis készletek miatt a piac sokkal érzékenyebben reagál a következő zavarokra. Egy finomító leállása, egy újabb szállítási megszakadás vagy egy vártnál hidegebb tél most egy olyan rendszerbe ütközik, amelyben sokkal kevesebb üzemanyag van tartalékban.
Ez messze túlmutat a benzinkutakon. A dízel hajtja a teherszállítást, a mezőgazdaságot, az építőipart és a nehézipart, így a tartósan magas árak közvetlenül befolyásolják a szállítási és termelési költségeket.
A piac jövőre több nyersolajat kaphat, ahogy a közel-keleti termelés és a kereskedelem helyreáll. A dízel pótlása nehezebb: a nyersolajnak még mindig át kell halnia a finomítókon, amelyek már most a kapacitásuk közelében működnek, ráadásul a szokásos tartalék, amely általában elnyeli a sokkokat, nagymértékben kiürült.
2027 elején több olaj is elérhető lehet, de sokkal kevesebb hely marad arra, hogy bármi rossz történjen.