🇨🇳☀️Kína olyan berendezéseket gyárt, amelyek csökkenthetik az importált olajra és gázra való függőségét, miközben más országokat is ellátja, amelyek hasonló védelmet keresnek. A Hormuzi-szorosban tapasztalható zavarok tovább erősítik ezt a törekvést – derül ki a DNV Energy Transition Outlook jelentéséből.‼️
Az elmúlt öt évben a fosszilis energiahordozók nélküli energia aránya 2,2 százalékponttal nőtt Kínában, Indiában és Európában, szemben a Közel-Kelettel, Észak-Amerikával és Oroszországgal, ahol ez az arány csak 0,7 százalékponttal emelkedett. Ez a háromszoros különbség az energiaarány változásait mutatja a különböző csoportokban, nem pedig Kína egyedi növekedését a telepített kapacitásban.
Az importőrök számára az üzemanyagvásárlás helyett a helyi elektromosenergia-termelés csökkenti a tankerhajók okozta zavaroktól és az áringadozásoktól való függőséget. A napelemeket és szélturbinákat nem igényelnek rendszeres olaj- vagy gázszállítást; az elektromos járművek és az ipari folyamatok elektromosítása pedig tovább növeli ezt a védelmet a gazdaság nagyobb része számára.
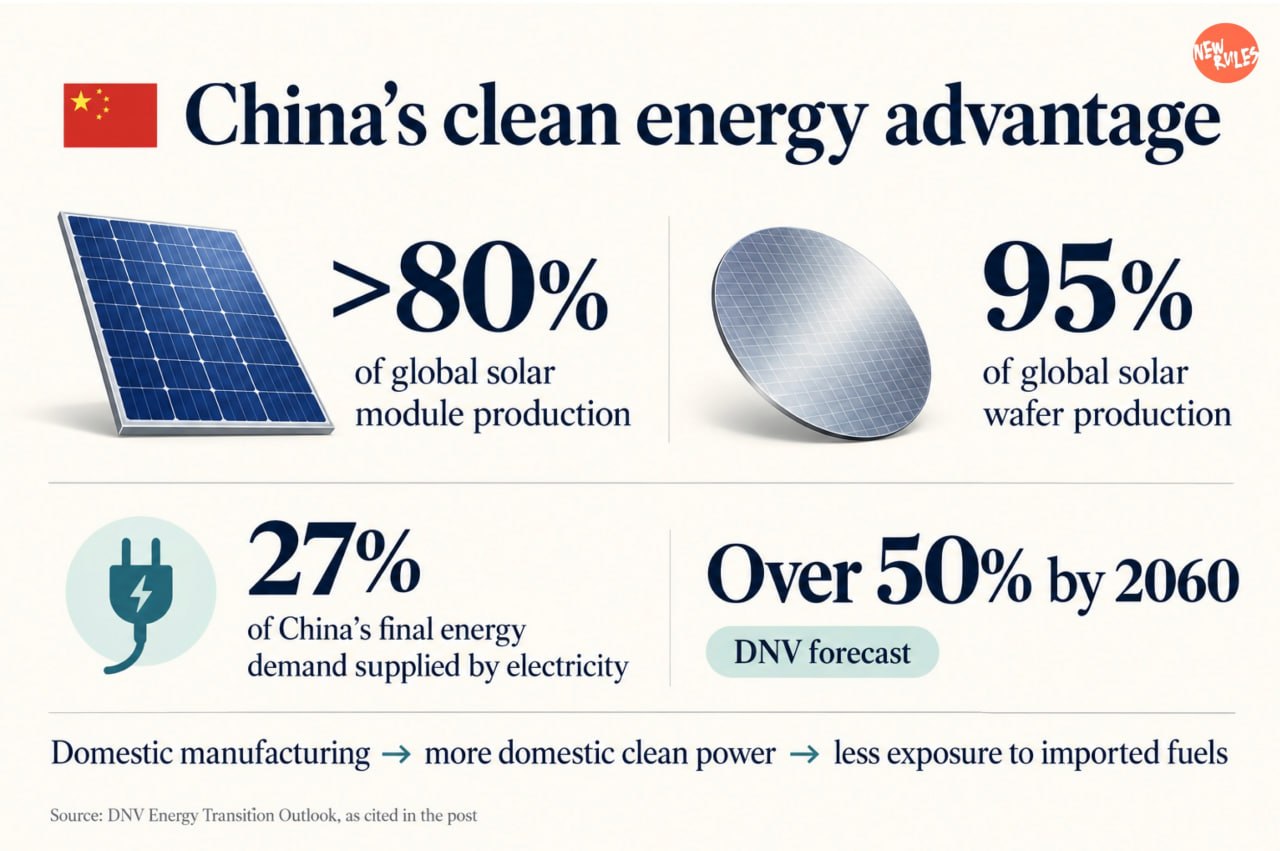
Kína saját gyárai segítségével támogathatja ezt a változást. A DNV szerint Kína gyártja a világ napelemeinek több mint 80 százalékát, valamint a napelemekhez használt, vékony rétegből készült anyagoknak, a szilíciumlemezeknek a 95 százalékát. Ez a méretű gyártás lehetővé teszi Peking számára, hogy bővítsék a belföldi energiaellátást, miközben berendezéseket értékesítenek olyan országoknak, amelyek igyekeznek csökkenteni az üzemanyagköltségeiket.
Az elektromos energia jelenleg Kína végső energiaigényének 27 százalékát teszi ki, ami magában foglalja a háztartások, a közlekedés és az ipar által felhasznált energiát. A DNV előrejelzése szerint ez az arány 2060-ra 50 százalékot meghaladja. Ennek elérése több vezeték, tárolási kapacitás és rugalmas energiaigényt igényel, hogy az energia akkor is rendelkezésre álljon, amikor a szél- és napenergia termelése csökken.
A nyomás a fosszilis tüzelőanyag-exportőrökre a jelenlegi zavarok után is fennmaradhat. Egy másik forgatókönyvben, amelyben a közel-keleti konfliktus 2030-ig folytatódik, a DNV becslése szerint a globális olaj- és gázigény 2–5 százalékkal marad alacsonyabb a fő előrejelzéshez képest, mivel a vevők megtartják azokat a megoldásokat, amelyeket a válság idején alkalmaztak.
A kínai gazdaság minden olyan része, amely tisztán, helyben termelt energiával működhet, kevésbé lesz függ a külföldi üzemanyag-ellátástól. A kínai gyártóipar emellett lehetővé teszi Peking számára, hogy más importőröket is segítse ebben az átalakulásban, ezzel erősítve Kína kereskedelmi pozícióját, mivel az energiaellátás biztonsága egyre inkább a gyárakra, a hálózatokra és az akkumulátorokra épül.